

Fiktive Abrechnung beim Unfallschaden

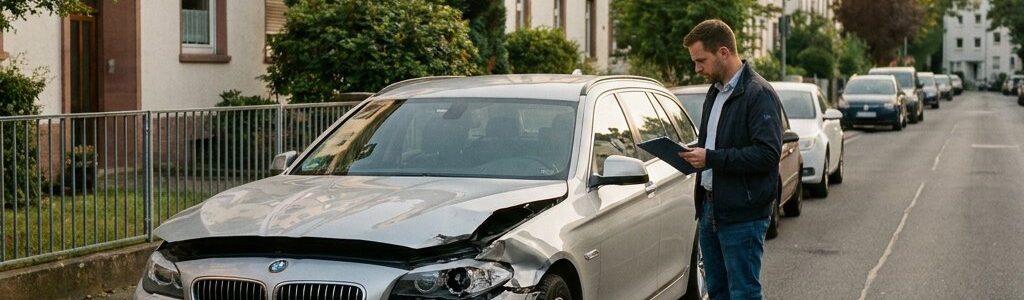
Nach einem Unfall müssen Sie Ihr Auto nicht zwingend reparieren lassen, um Geld von der gegnerischen Versicherung zu erhalten. Bei der fiktiven Abrechnung wird der Unfallschaden auf Grundlage eines Gutachtens oder in kleineren Fällen eines Kostenvoranschlags reguliert. Das ist grundsätzlich zulässig, wichtig sind aber die richtigen Unterlagen und ein realistischer Blick auf die typischen Abzüge.
Inhaltsverzeichnis
- 1Was bedeutet fiktive Abrechnung?
- 2Wie läuft die Abrechnung nach Gutachten ab?
- 3Was zahlt die Versicherung bei fiktiver Abrechnung?
- 3.1Typisch erstattungsfähig
- 3.2Warum meist nur netto ausgezahlt wird
- 4Welche Kürzungen sind bei der fiktiven Abrechnung häufig?
- 5Wann lohnt sich die fiktive Abrechnung?
- 6Wann ist Vorsicht geboten?
- 7Fiktiv abrechnen oder Unfallwagen verkaufen?
- Mehr anzeigen...
Wichtigste Punkte
- Fiktive Abrechnung: Regulierung nach Gutachten/Kostenvoranschlag ohne Reparaturnachweis.
- Ausgezahlt wird in der Regel nur der Nettobetrag; Mehrwertsteuer ohne Rechnung meist nicht erstattungsfähig.
- Häufige Kürzungen: Stundenverrechnungssätze, UPE-Aufschläge, Verbringungskosten, Beilackierung.
- Sinnvoll bei älteren/optischen Schäden oder wenn die Reparatur wirtschaftlich wenig lohnt.
- Bei wirtschaftlichem Totalschaden zählen Wiederbeschaffungswert und Restwert; 130%-Regel beachten.
Gerade bei älteren Fahrzeugen, kleineren Schäden oder wenn sich eine Reparatur wirtschaftlich kaum noch lohnt, ist diese Form der Abrechnung oft interessant. Wer sein beschädigtes Auto danach nicht weiter nutzen möchte, kann statt einer Reparatur auch den Verkauf des Unfallwagens in Betracht ziehen.
Was bedeutet fiktive Abrechnung?
Von einer fiktiven Abrechnung spricht man, wenn ein Unfallschaden nicht über eine tatsächliche Werkstattrechnung, sondern auf Basis der kalkulierten Reparaturkosten abgerechnet wird. Sie lassen also nicht zwingend reparieren, sondern machen Ihren Schaden nach Gutachten geltend.
Maßgeblich ist dabei vor allem der Haftpflichtschaden. Das bedeutet: Trägt die andere Partei die Verantwortung für den Unfall, muss deren Kfz-Haftpflichtversicherung den ersatzfähigen Schaden regulieren. Statt einer konkreten Reparaturrechnung wird dann die voraussichtliche Schadenhöhe zugrunde gelegt.
Wie läuft die Abrechnung nach Gutachten ab?
In der Praxis folgt die fiktive Abrechnung meist einem klaren Ablauf:
- Schaden dokumentieren: Fotos, Unfalldaten und Kontaktdaten der Beteiligten sichern.
- Schaden bewerten lassen: Bei mehr als einem Bagatellschaden ist ein unabhängiges Gutachten regelmäßig die sauberste Grundlage.
- Unterlagen einreichen: Die Versicherung erhält das Gutachten und die Schadenmeldung.
- Prüfung durch die Versicherung: Der Versicherer kontrolliert die angesetzten Positionen und nimmt häufig Kürzungen vor.
- Auszahlung: Reguliert wird in der Regel der ersatzfähige Nettobetrag.
Ein Kostenvoranschlag kann bei kleineren Schäden ausreichen. Sobald es aber um Wertminderung, Nutzungsausfall, höhere Reparaturkosten oder mögliche Streitpunkte geht, ist ein vollständiges Gutachten meist die deutlich belastbarere Grundlage. Was ein Gutachten kostet und wie der Ablauf aussieht, erfahren Sie hier: Unfallschaden-Gutachten: Kosten und Ablauf.
Du willst wissen, warum sich ein Autoverkauf mit Schaden für dich sogar mehr lohnen kann als gedacht?
Was zahlt die Versicherung bei fiktiver Abrechnung?
Erstattet wird nicht automatisch alles, was im Gutachten steht. Grundsätzlich kommen aber mehrere Schadenpositionen in Betracht.
Typisch erstattungsfähig
- Netto-Reparaturkosten laut Gutachten
- Gutachterkosten, soweit ein Gutachten erforderlich war
- Rechtsanwaltskosten, wenn die Einschaltung im Haftpflichtfall notwendig ist
- Merkantile Wertminderung, wenn das Fahrzeug trotz fachgerechter Reparatur am Markt weniger wert ist
- Unkostenpauschale für Telefon, Porto und organisatorischen Aufwand
- Nutzungsausfall unter den jeweiligen Voraussetzungen
Warum meist nur netto ausgezahlt wird
Der häufigste Punkt bei der fiktiven Abrechnung ist die Mehrwertsteuer. Sie wird bei einer rein fiktiven Regulierung in der Regel nicht ausgezahlt, weil sie tatsächlich noch nicht angefallen ist. Deshalb erhalten Geschädigte meist den Nettobetrag der kalkulierten Reparaturkosten.
Wenn Sie später doch reparieren lassen und dabei tatsächlich Mehrwertsteuer zahlen, kann diese unter Umständen nachträglich relevant werden. Das hängt immer vom konkreten Schadenfall und der Art der späteren Reparatur ab. Bei einem wirtschaftlichen Totalschaden gelten zudem besondere Regeln zur Entschädigung – einen Überblick bietet Entschädigung beim wirtschaftlichen Totalschaden.
Welche Kürzungen sind bei der fiktiven Abrechnung häufig?
Viele Streitigkeiten entstehen nicht bei der Frage, ob überhaupt gezahlt werden muss, sondern in welcher Höhe. Versicherer kürzen in der Praxis häufig einzelne Positionen aus dem Gutachten.
| Häufiger Kürzungspunkt | Worum es geht |
|---|---|
| Stundenverrechnungssätze | Versicherer verweisen oft auf günstigere freie Werkstätten statt auf markengebundene Betriebe. |
| UPE-Aufschläge | Zuschläge auf Ersatzteile werden nicht immer anerkannt. |
| Verbringungskosten | Kosten für Transport zwischen Werkstatt und Lackierbetrieb werden oft bestritten. |
| Beilackierung | Zusätzliche Lackierarbeiten werden teilweise als nicht erforderlich dargestellt. |
| Mehrwertsteuer | Bei rein fiktiver Abrechnung wird sie in der Regel abgezogen. |
Ob eine Kürzung berechtigt ist, hängt vom Einzelfall ab. Gerade bei neueren Fahrzeugen oder wenn das Auto bislang stets in der Markenwerkstatt gewartet wurde, kann die Verweisung auf eine günstigere Werkstatt angreifbar sein.
Wann lohnt sich die fiktive Abrechnung?
Diese Abrechnungsart ist vor allem dann interessant, wenn Sie den Schaden nicht oder nicht sofort beheben lassen möchten. Typische Fälle sind:
- das Fahrzeug ist älter und soll nicht mehr vollständig instand gesetzt werden
- es handelt sich eher um einen optischen Schaden
- eine Reparatur wäre im Verhältnis zum Fahrzeugwert wirtschaftlich wenig sinnvoll
- Sie möchten das beschädigte Fahrzeug stattdessen verkaufen
Weniger attraktiv ist die fiktive Abrechnung oft dann, wenn Sie anschließend doch vollständig und regulär in einer Werkstatt reparieren lassen. Dann tragen Sie den nicht erstatteten Mehrwertsteueranteil zunächst selbst.
Wann ist Vorsicht geboten?
Besondere Aufmerksamkeit ist bei wirtschaftlichem Totalschaden geboten. In solchen Fällen wird nicht einfach auf Basis fiktiver Reparaturkosten reguliert. Stattdessen bestimmen Wiederbeschaffungswert und Restwert die Höhe der Auszahlung. Was das konkret bedeutet, lesen Sie unter Restwert: So beeinflusst er die Auszahlung.
Ob eine Reparatur trotz hoher Kosten noch zulässig ist, erläutert die 130%-Regel beim Totalschaden.
Ab wann ein solcher wirtschaftlicher Totalschaden überhaupt vorliegt, erklärt Ab wann liegt ein wirtschaftlicher Totalschaden vor?.
Fiktiv abrechnen oder Unfallwagen verkaufen?
Wer nach dem Schaden feststellt, dass sich die Reparatur nicht mehr lohnt, denkt oft nicht nur über die Abrechnung mit der Versicherung nach, sondern auch über den weiteren Umgang mit dem Fahrzeug. Gerade bei älteren Autos oder deutlichen Unfallschäden ist der Verkauf häufig der praktischere Schritt. Was dabei zu beachten ist, erfahren Sie hier: Unfallwagen verkaufen – was ist zu beachten?.
Autoverwertung BlechMann kauft bundesweit Unfallfahrzeuge an. Wenn Sie Ihr beschädigtes Auto nach dem Unfall nicht behalten möchten, können Sie den Wagen bewerten lassen und anschließend mit Abholung, Auszahlung und Abmeldeservice verkaufen. Die fiktive Abrechnung selbst ist dabei keine eigene Regulierungsdienstleistung, kann für Sie aber eine wichtige Grundlage sein, um den Schaden und den Zustand des Fahrzeugs besser einzuordnen.
Häufig gestellte Fragen
Wie viel wird bei fiktiver Abrechnung abgezogen?
Am häufigsten wird die Mehrwertsteuer nicht mit ausgezahlt. Zusätzlich kürzen Versicherer je nach Fall oft einzelne Kalkulationspositionen wie UPE-Aufschläge, Verbringungskosten, Beilackierung oder zu hohe Werkstattverrechnungssätze.
Welche Nachteile hat eine fiktive Abrechnung?
Der größte Nachteil ist, dass Sie meist nur den Nettobetrag erhalten. Außerdem kommt es häufiger zu Diskussionen über die Höhe einzelner Schadenpositionen als bei einer Abrechnung über eine konkrete Werkstattrechnung.
Was darf die Versicherung bei fiktiver Abrechnung abziehen?
Die Versicherung darf nicht beliebig kürzen, prüft aber regelmäßig, ob einzelne Positionen nach ihrer Ansicht tatsächlich erforderlich und ersatzfähig sind. Besonders oft geht es um Mehrwertsteuer, Werkstattverweise und Nebenkosten der Reparaturkalkulation.
Reicht ein Kostenvoranschlag für die Abrechnung eines Unfallschadens?
Bei kleinen Schäden kann ein Kostenvoranschlag genügen. Sobald der Schaden höher ausfällt oder weitere Positionen wie Wertminderung, Nutzungsausfall oder komplexe Reparaturwege im Raum stehen, ist ein Gutachten meist die bessere Basis. Wer sich darüber hinaus umfassender informieren möchte, findet in unserem Ratgeber weitere Hintergründe.
Ähnliche Artikel
Unfallwagen mit Totalschaden verkaufen
Ein Unfallwagen mit Totalschad…
Bagatellschaden am Auto
Ein kleiner Kratzer beim Auspa…
Ausfallgeld nach Unfall mit dem Auto
Ist Ihr Auto nach einem unvers…
