

Bagatellschaden am Auto

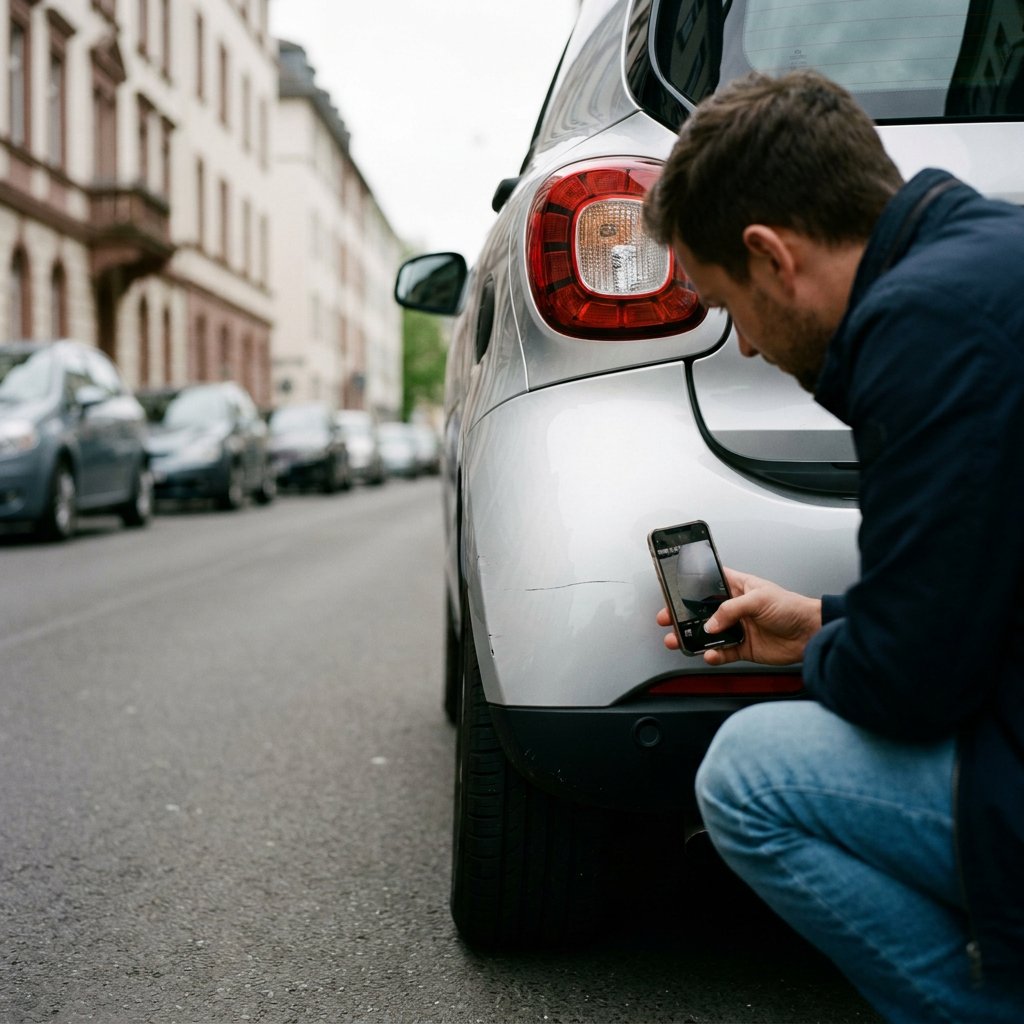
Ein kleiner Kratzer beim Ausparken, eine leichte Delle oder eine Schramme am Stoßfänger wird häufig als Bagatellschaden bezeichnet. Entscheidend ist nicht allein, wie gering der Schaden auf den ersten Blick wirkt, sondern welche Reparaturkosten tatsächlich entstehen und ob verdeckte Schäden vorliegen. Mit Fotos, einem Kostenvoranschlag und einer sorgfältigen Schadenmeldung schaffen Sie eine gute Grundlage für die Regulierung.
Inhaltsverzeichnis
- 1Was ist ein Bagatellschaden?
- 2Welche Grenze gilt für Bagatellschäden am Auto?
- 3Kostenvoranschlag oder Gutachten?
- 4Was ist nach einem kleinen Unfall zu tun?
- 5Parkschaden: Nicht einfach weiterfahren
- 6Welche Versicherung zahlt bei einem Bagatellschaden?
- 7Ist ein Bagatellschaden ein Unfallschaden?
- Mehr anzeigen...
Wichtigste Punkte
- Bagatellschaden = geringfügiger Sachschaden; keine gesetzliche Grenze, Orientierung ca. 750 € – immer Einzelfall.
- Oft genügt ein detaillierter Kostenvoranschlag; bei Verdacht auf verdeckte Schäden ggf. unabhängiges Gutachten.
- Nach kleinem Unfall: sichern, alles fotografieren, Daten tauschen, Bericht ausfüllen, Schaden zeitnah melden.
- Parkschaden: Halter ermitteln oder Polizei informieren – sonst drohen strafrechtliche Konsequenzen.
- Versicherung: Bei Fremdverschulden zahlt die Haftpflicht; Kasko je nach Vertrag; fiktive Abrechnung grundsätzlich möglich.
Was ist ein Bagatellschaden?
Ein Bagatellschaden ist ein geringfügiger Sachschaden am Fahrzeug. Typische Beispiele sind oberflächliche Lackschäden, kleine Kratzer, leicht ausbesserbare Schrammen oder kostengünstig zu behandelnde Dellen. Personenschäden zählen nicht dazu.
Ob ein Schaden tatsächlich geringfügig ist, lässt sich nicht immer direkt erkennen. Hinter einem scheinbar kleinen Stoßfängerschaden können zum Beispiel beschädigte Halterungen, Sensoren oder andere Bauteile stecken. Wer einen Unfallschaden richtig einschätzen möchte, sollte die Schadenshöhe nicht ausschließlich nach dem äußeren Eindruck beurteilen.
Welche Grenze gilt für Bagatellschäden am Auto?
Eine gesetzlich festgeschriebene Bagatellschadengrenze gibt es in Deutschland nicht. In der Praxis wird häufig ein Reparaturkostenbetrag von etwa 750 Euro als Orientierung genannt. Je nach Einzelfall und Rechtsprechung können Gerichte und Versicherer jedoch auch andere Werte zugrunde legen.
Die Grenze ist vor allem dann relevant, wenn es um die Kosten für ein Unfallschaden-Gutachten geht. Bei einem eindeutig kleinen Schaden ist ein vollständiges Gutachten oft unverhältnismäßig. In solchen Fällen genügt in der Regel ein detaillierter Kostenvoranschlag einer Werkstatt. Zeigt sich dabei, dass die Reparaturkosten höher liegen oder verdeckte Schäden wahrscheinlich sind, kann eine Begutachtung sinnvoll werden.
Kostenvoranschlag oder Gutachten?
Bei einem Bagatellschaden sollte die Dokumentation zur tatsächlichen Schadenshöhe passen. Ein Kostenvoranschlag ist meist die praktikable erste Wahl, wenn der Schaden überschaubar und gut sichtbar ist. Er sollte die notwendigen Arbeitspositionen, Ersatzteile und Lackierarbeiten nachvollziehbar ausweisen. Weitere Orientierung bietet: Kostenvoranschlag oder Gutachten beim Unfallschaden.
| Situation | Sinnvolle Unterlage |
|---|---|
| Oberflächlicher Kratzer oder kleine Delle ohne erkennbare Folgeschäden | Kostenvoranschlag einer Fachwerkstatt |
| Unklare Schadenshöhe oder Verdacht auf verdeckte Schäden | Fachliche Prüfung, gegebenenfalls unabhängiges Gutachten |
| Höhere Reparaturkosten oder Streit mit der gegnerischen Versicherung | Unabhängiges Schadengutachten kann angemessen sein |
Wer unverschuldet in einen Unfall verwickelt wurde, kann die erforderlichen Kosten der Schadenfeststellung grundsätzlich gegenüber dem Haftpflichtversicherer des Verursachers geltend machen. Ob ein Gutachten bei einem niedrigen Schadenbetrag erstattungsfähig ist, hängt vom konkreten Fall ab. Bei Unsicherheit kann eine rechtliche Beratung sinnvoll sein.
Du willst wissen, warum sich ein Autoverkauf mit Schaden für dich sogar mehr lohnen kann als gedacht?
Was ist nach einem kleinen Unfall zu tun?
Auch bei einer vermeintlichen Bagatelle gelten die Pflichten nach einem Verkehrsunfall. Halten Sie an, sichern Sie die Unfallstelle und tauschen Sie die notwendigen Daten aus. Eine schnelle Einigung vor Ort ersetzt keine sorgfältige Dokumentation.
- Halten Sie an und sichern Sie die Unfallstelle, sofern dies erforderlich ist.
- Fotografieren Sie Fahrzeuge, Schäden, Kennzeichen, Positionen und die Umgebung aus mehreren Perspektiven.
- Tauschen Sie Name, Anschrift, Kennzeichen, Versicherungsdaten und Kontaktdaten aus.
- Füllen Sie möglichst gemeinsam einen europäischen Unfallbericht aus. Unterschreiben Sie nur Angaben, die Sie nachvollziehen können.
- Melden Sie den Schaden Ihrer Versicherung zeitnah und reichen Sie die vorhandenen Unterlagen ein.
- Holen Sie einen Kostenvoranschlag ein, bevor Sie eine vorschnelle Schadenssumme akzeptieren.
Die Polizei muss bei einem kleinen Blechschaden mit klarer Sachlage nicht immer gerufen werden. Sinnvoll oder erforderlich kann sie jedoch bei Streit über den Unfallhergang, bei Verdacht auf Alkohol- oder Drogenkonsum, bei Verletzten, bei erheblichen Verkehrsbehinderungen oder wenn ein Unfallbeteiligter keine Daten herausgibt.
Parkschaden: Nicht einfach weiterfahren
Beschädigen Sie ein geparktes Auto, müssen Sie dem Halter ermöglichen, Ihre Personalien und die Versicherungsdaten festzustellen. Ein Zettel hinter der Windschutzscheibe reicht dafür nicht aus. Versuchen Sie zunächst, den Fahrzeughalter zu finden, etwa über einen Ausruf in einem Geschäft. Ist das nicht möglich, informieren Sie die Polizei und folgen Sie deren Anweisungen.
Wer sich nach einem Unfall entfernt, ohne die Feststellung der Daten zu ermöglichen, riskiert auch bei geringem Schaden strafrechtliche Folgen. Das gilt nicht nur bei deutlich sichtbaren Dellen, sondern grundsätzlich auch bei kleinen Kratzern.
Welche Versicherung zahlt bei einem Bagatellschaden?
Hat eine andere Person den Schaden verursacht, reguliert deren Kfz-Haftpflichtversicherung den Schaden des Geschädigten. Dazu können die erforderlichen Reparaturkosten und, soweit angemessen, die Kosten der Schadenfeststellung gehören.
Bei einem selbst verursachten Schaden am eigenen Fahrzeug kommt eine Kaskoversicherung nur infrage, wenn ein entsprechender Schutz besteht. Ob eine Meldung wirtschaftlich sinnvoll ist, hängt unter anderem von der Schadenshöhe, dem Selbstbehalt und einer möglichen Rückstufung ab. Bei kleinen Schäden kann es günstiger sein, die Reparatur selbst zu bezahlen. Prüfen Sie vorher die Versicherungsbedingungen und lassen Sie sich die Kosten schriftlich nennen.
Ist ein Bagatellschaden ein Unfallschaden?
Ein Bagatellschaden entsteht durch ein Unfallereignis, gilt aber nicht automatisch als erheblicher Unfallschaden. Auch bei geringfügigen Schäden kann Merkantiler Minderwert nach Unfall ein Thema sein. Kleine, fachgerecht und ohne bleibende Folgen beseitigte Lackschrammen oder Dellen werden häufig anders bewertet als Schäden an tragenden Teilen, an der Fahrzeugstruktur oder an sicherheitsrelevanten Bauteilen.
Stellt sich später heraus, dass die Beschädigung umfangreicher ist als zunächst angenommen, kann entscheidend sein: Wann gilt ein Auto als Unfallwagen? Das Fahrzeug sollte entsprechend als Unfallfahrzeug eingeordnet werden. Wenn aus einer vermeintlichen Bagatelle ein größerer Unfallschaden wird und sich eine Reparatur nicht mehr lohnt, bietet Autoverwertung BlechMann eine kostenlose Fahrzeugbewertung sowie bundesweite Abholung, Auszahlung und Abmeldung für Unfallfahrzeuge an.
Häufig gestellte Fragen
Wie lange habe ich Zeit, einen Bagatellschaden zu melden?
Melden Sie den Schaden möglichst unverzüglich Ihrer Versicherung. Die konkrete Meldefrist ergibt sich aus Ihrem Versicherungsvertrag. Als Geschädigter sollten Sie die gegnerische Versicherung ebenfalls zeitnah informieren und alle Fotos, Daten sowie den Kostenvoranschlag aufbewahren.
Kann ich die Reparaturkosten auszahlen lassen?
Grundsätzlich ist die Fiktive Abrechnung eines Unfallschadens möglich, ohne die Reparatur durchführen zu lassen. Bei einer fiktiven Abrechnung werden jedoch in der Regel nur die erforderlichen Nettoreparaturkosten ersetzt. Die Einzelheiten hängen vom Schadenfall ab.
Was passiert, wenn der Kostenvoranschlag höher ausfällt als erwartet?
Liegt die Schadenshöhe deutlich über der üblichen Bagatellschadengrenze oder werden verdeckte Schäden festgestellt, kann ein unabhängiges Gutachten sinnvoll sein. Informieren Sie die gegnerische Versicherung und reichen Sie die neuen Unterlagen ein, bevor Sie einer abschließenden Regulierung zustimmen.
Ähnliche Artikel
Unfallwagen mit Totalschaden verkaufen
Ein Unfallwagen mit Totalschad…
Ausfallgeld nach Unfall mit dem Auto
Ist Ihr Auto nach einem unvers…
Kostenvoranschlag bei Unfallschaden
Ein Kostenvoranschlag hilft da…
